Il denaro non si aliena: si confonde, si impiega, si gira. Per questo l’art. 2038 c.c. – la norma che protegge chi, in buona fede, ha ceduto a terzi la cosa ricevuta senza titolo – non offre alcun riparo a chi ha incassato un bonifico privo di causa e lo ha subito rigirato ai truffatori. Lo ha stabilito un Tribunale civile con una sentenza di primo grado che ha definito, con la condanna alla restituzione di 20.000 euro oltre interessi, un giudizio di ripetizione dell’indebito nato da una truffa online. La decisione merita un’analisi critica, perché mette a nudo tre nodi che la prassi sottovaluta: l’onere probatorio, la natura giuridica del denaro nella disciplina dell’indebito e il ruolo – limitato ma decisivo – della buona fede.
Una precisazione di metodo, necessaria prima di entrare nel merito. L’espressione «caso risolto» indica la definizione favorevole, in primo grado, del giudizio di ripetizione dell’indebito: la sentenza è soggetta ai mezzi di impugnazione e l’effettivo recupero delle somme dipende dalla successiva fase esecutiva. I dati identificativi di parti, difensori, giudice, istituti di credito e piattaforme sono stati omessi.
Ripetizione dell’indebito e truffa online: la dinamica del caso concreto
Una risparmiatrice viene agganciata da ignoti con la promessa di rendimenti su una piattaforma telematica di investimento, che si rivelerà inesistente. Nell’arco di alcuni mesi esegue una serie di bonifici verso conti intestati a beneficiari sconosciuti, indicati dai truffatori e accompagnati da causali da loro dettate, per un importo complessivo superiore a 160.000 euro. La frode emerge quando ogni tentativo di prelevare il capitale viene subordinato a nuovi versamenti: lo schema è il classico meccanismo del «blocco del prelievo», che trasforma la vittima in finanziatrice della propria stessa truffa. Segue la denuncia-querela all’autorità giudiziaria.
Due di quei bonifici, eseguiti nella stessa giornata per un totale di 20.000 euro, avevano come destinataria una persona fisica titolare di un conto presso un istituto di credito. Nei suoi confronti – unico soggetto identificato e aggredibile – viene proposta l’azione di ripetizione dell’indebito oggettivo ai sensi dell’art. 2033 c.c., con richiamo, in via concorrente, all’arricchimento senza causa ex art. 2041 c.c.
La posizione della destinataria dei bonifici: l’intermediario di denaro inconsapevole
La convenuta ha ammesso di non aver mai conosciuto la ricorrente e di non aver intrattenuto con lei alcun rapporto giuridico. Ha spiegato di aver risposto a un annuncio di lavoro pubblicato su un social network: le era stato chiesto di aprire un conto sul quale una presunta società di vendita avrebbe fatto transitare i pagamenti dei propri clienti, da rigirare immediatamente su un altro conto trattenendo una percentuale tra il 2 e il 3%. Ha effettivamente trasferito, con bonifici istantanei, la quasi totalità delle somme ricevute, trattenendo poco più di seicento euro a titolo di compenso, e ha chiuso il conto poco dopo, interrompendo ogni contatto.
È il profilo del cosiddetto money mule, l’«intermediario di denaro» che presta il proprio conto ai gestori della frode per schermare l’origine dei flussi. Nel contenzioso per la ripetizione dell’indebito questa figura copre uno spettro ampio: dal reclutato ingenuo, attratto da un guadagno facile, al collaboratore consapevole. La distinzione non è accademica, perché produce effetti radicalmente diversi sul piano civile e su quello penale, come si vedrà più avanti.
Il rito: ricorso semplificato, mediazione delegata e sentenza contestuale
La domanda è stata introdotta con ricorso ai sensi dell’art. 281 decies c.p.c., cioè nelle forme del procedimento semplificato di cognizione introdotto dalla riforma Cartabia (D.Lgs. 149/2022). Il rito è destinato alle cause in cui i fatti non sono controversi, la domanda si fonda su prova documentale, è di pronta soluzione o richiede un’istruzione non complessa. Alla prima udienza il giudice ha respinto le richieste istruttorie, ha disposto la mediazione delegata – conclusa con esito negativo – e ha poi deciso la causa all’esito della discussione orale, con sentenza resa ai sensi dell’art. 281 sexies c.p.c.
Il rito semplificato non è una scorciatoia concessa a richiesta: presuppone un fascicolo documentale già completo al momento del deposito del ricorso. È la prima lezione operativa del caso. Chi agisce per la ripetizione dell’indebito dopo una frode informatica non può permettersi di «integrare» le prove in corso di causa, perché il giudice, davanti a una controversia che appare già matura per la decisione, può sfoltire l’istruttoria.
Cosa deve provare chi agisce per la ripetizione dell’indebito oggettivo
L’art. 2033 c.c. stabilisce che chi ha eseguito un pagamento non dovuto ha diritto di ripetere ciò che ha pagato. Il Tribunale richiama l’orientamento consolidato secondo cui l’attore deve dimostrare due soli fatti: l’avvenuto pagamento e la mancanza di una causa che lo giustifichi (principio ribadito, nella motivazione, con il richiamo a Cass. civ. n. 3087/2024, n. 6983/2024 e n. 19019/2023). La domanda di ripetizione dell’indebito ha inoltre natura oggettiva: serve a ripristinare l’equilibrio patrimoniale alterato da uno spostamento di ricchezza privo di giustificazione, a prescindere dall’intento solutorio o dall’errore di chi ha pagato.
Il punto critico è la prova del secondo elemento. La mancanza di causa è un fatto negativo, e la giurisprudenza di legittimità ammette che la sua dimostrazione avvenga attraverso la prova di un fatto positivo contrario o per presunzioni (Cass. civ., Sez. III, ord. n. 28937/2021). Nel giudizio in esame il problema si è risolto da sé: la convenuta ha ammesso di non aver mai conosciuto la ricorrente e di non aver stipulato alcun contratto con lei, e le sue difese si sono concentrate esclusivamente sull’art. 2038 c.c.
Sarebbe un errore trarne la conclusione che, nella ripetizione dell’indebito, la prova della mancanza di causa sia sempre in discesa. In assenza di quell’ammissione, la ricorrente avrebbe dovuto dimostrare l’inesistenza di qualsiasi rapporto con una persona sconosciuta: una probatio diabolica attenuata soltanto dalla possibilità di ricorrere alle presunzioni semplici ex art. 2729 c.c. La sequenza cronologica di bonifici, causali dettate dai truffatori, messaggistica con l’impostore e denuncia-querela costituisce un compendio presuntivo grave, preciso e concordante – ma solo se è stato conservato e prodotto in forma integra.
Il fascicolo probatorio che regge una domanda di ripetizione dell’indebito
contabili dei bonifici con IBAN del beneficiario, importi, data e causale, preferibilmente corredate dagli estratti conto del conto di addebito;
messaggistica, e-mail e schermate delle interazioni con i truffatori, acquisite in forma integra e con i riferimenti temporali;
copia della denuncia-querela e di ogni atto successivo della procura della repubblica che attesti lo sviluppo delle indagini, compresi gli esiti del tracciamento IP quando disponibili;
corrispondenza con la banca ordinante (richieste di richiamo, segnalazioni, contestazioni);
diffida o messa in mora inviata al beneficiario, con prova della ricezione.
L’art. 2038 c.c. e il denaro: perché la buona fede non riduce il capitale da restituire
Nel giudizio di ripetizione dell’indebito la difesa della convenuta si fondava su una lettura estensiva dell’art. 2038 c.c.: chi, avendo ricevuto la cosa in buona fede, l’ha alienata prima di conoscere l’obbligo di restituirla è tenuto a restituire soltanto il corrispettivo conseguito. Applicata al caso, la norma avrebbe ridotto la restituzione a poco più di seicento euro, cioè al compenso trattenuto, lasciando alla vittima il rischio di tutto il resto.
Il Tribunale ha respinto la tesi, nel merito della ripetizione dell’indebito, con un argomento netto: non vi è stata alcuna alienazione di «res», intesa come cosa mobile specifica dotata di una propria oggettiva individualità, ma solo di denaro, che è bene fungibile di scambio e risulta estraneo alla previsione dell’art. 2038 c.c., norma che disciplina l’acquisto del bene mobile a non domino da parte del terzo.
Il ragionamento è corretto sul piano sistematico e può essere spinto oltre. L’art. 2038 presuppone una cosa individuata che esce dal patrimonio dell’accipiens verso un terzo acquirente, generando un corrispettivo che si sostituisce al bene. Il denaro accreditato su un conto corrente, invece, non conserva alcuna individualità: si risolve in un credito verso la banca, che si confonde nel saldo; il successivo bonifico non è un’alienazione di una cosa, ma una disposizione di somme. Secondo l’impostazione prevalente, l’obbligazione restitutoria ha dunque per oggetto una somma di danaro, e il suo impiego o la sua dissipazione non la estinguono.
La soluzione opposta avrebbe prodotto un risultato paradossale: il conto di passaggio diventerebbe un dispositivo di traslazione del rischio, in cui chi riceve e rigira i fondi risponde soltanto della propria commissione e il peso della frode ricade per intero sulla persona offesa. Una ripetizione dell’indebito così ridotta sarebbe un rimedio formale, privo di capacità satisfattiva.
Azione ex art. 2033 c.c. e arricchimento senza causa: perché la qualificazione decide l’esito
La scelta dell’azione non è un dettaglio di tecnica processuale. L’arricchimento senza causa ex art. 2041 c.c. obbliga a indennizzare nei limiti dell’arricchimento e della correlativa diminuzione patrimoniale; ed è un’azione sussidiaria, non proponibile quando la parte può esercitarne un’altra (art. 2042 c.c.). Se il giudizio fosse stato incardinato soltanto su questa base, la circostanza che la destinataria avesse rigirato quasi tutto il denaro avrebbe pesato in modo diretto sull’entità dell’indennizzo. La ripetizione dell’indebito oggettivo è invece un’azione restitutoria che prescinde dall’arricchimento effettivo di chi ha ricevuto: ecco perché la qualificazione ex art. 2033 c.c. è la scelta strategica decisiva. Non a caso la sentenza accoglie la domanda esclusivamente su questa base, senza dover scendere sul terreno dell’art. 2041 c.c.
Buona fede dell’accipiens e interessi: l’unico terreno su cui la ripetizione dell’indebito concede qualcosa
La buona fede non è irrilevante: opera, però, su un altro piano. Ai sensi dell’art. 2033 c.c., chi ha pagato ha diritto agli interessi dal giorno del pagamento se l’accipiens era in mala fede; se invece era in buona fede, dal giorno della domanda. Il Tribunale ha escluso la mala fede valorizzando le modalità con cui la convenuta era stata agganciata dal terzo, documentate dalla messaggistica depositata, e la circostanza che, poco dopo, avesse estinto il conto e interrotto ogni rapporto con il reclutatore. Esito: interessi al tasso legale dal deposito del ricorso.
Sotto il profilo dogmatico la sentenza si colloca nell’alveo tradizionale. Si tratta di buona fede in senso soggettivo, intesa come ignoranza della reale situazione giuridica derivante da errore di fatto o di diritto, anche se riconducibile a colpa grave; non si applica l’art. 1147, comma 2, c.c., dettato in tema di possesso. La buona fede si presume e la mala fede può ritenersi sussistente solo se si dimostra che l’accipiens, al momento della ricezione, sapeva di non averne diritto (nello stesso senso Cass. civ., Sez. I, ord. n. 12362/2024, secondo cui chi chiede gli interessi dal pagamento deve provare la mala fede, che non si desume dal successivo inadempimento).
Tre criticità che la prassi non può ignorare
Primo: la colpa grave non conta. Se la buona fede resiste anche alla colpa grave, il soggetto che apre un conto su indicazione di uno sconosciuto conosciuto attraverso un social network, accetta di rigirare somme altrui e trattiene una percentuale resta, sul piano civile della ripetizione dell’indebito, in buona fede. Gli indici di allarme che la prassi investigativa considera tipici – offerta di lavoro con compenso sproporzionato, richiesta di rigiro immediato, bonifici istantanei, assenza di un contratto – non spostano la decorrenza degli interessi. Sul piano civile la tutela della vittima poggia quindi sul capitale, non sull’accessorio.
Secondo: la lacuna temporale. Se gli interessi decorrono dalla domanda, i mesi che separano il bonifico dal deposito del ricorso restano privi di rendimento. La giurisprudenza di legittimità più recente ha precisato che la «domanda» rilevante ai fini dell’art. 2033 c.c. comprende anche la costituzione in mora stragiudiziale ex art. 1219 c.c. (Cass. civ., Sez. III, ord. 30 novembre 2025, n. 31247). Nella ripetizione dell’indebito una diffida tempestiva, inviata al beneficiario non appena identificato, non è un orpello formale: anticipa la decorrenza degli interessi e, soprattutto, fissa una data certa dalla quale ogni condotta successiva del destinatario viene letta alla luce della conoscenza dell’obbligo di restituire.
Terzo: la buona fede civile non è un salvacondotto penale. L’accertamento della buona fede ai fini degli interessi avviene in un giudizio con onere probatorio, rito e finalità diversi da quelli del processo penale, e non vincola il giudice penale. La Corte di cassazione, Sez. II pen., con sentenza n. 8793 del 2024, ha ritenuto che il versamento dei proventi di una frode informatica su un conto messo a disposizione da un terzo estraneo al reato presupposto integri il riciclaggio ex art. 648-bis c.p., punibile anche a titolo di dolo eventuale. Il confine tra il money mule inconsapevole e quello che accetta il rischio della provenienza illecita si decide quindi caso per caso, sul terreno della prova dell’elemento soggettivo.
Responsabilità civile e responsabilità penale del money mule: due piani, due standard probatori
L’errore più frequente è considerare alternativi il piano della ripetizione dell’indebito e quello penale. Sono invece complementari, e la loro combinazione condiziona l’efficacia del recupero.
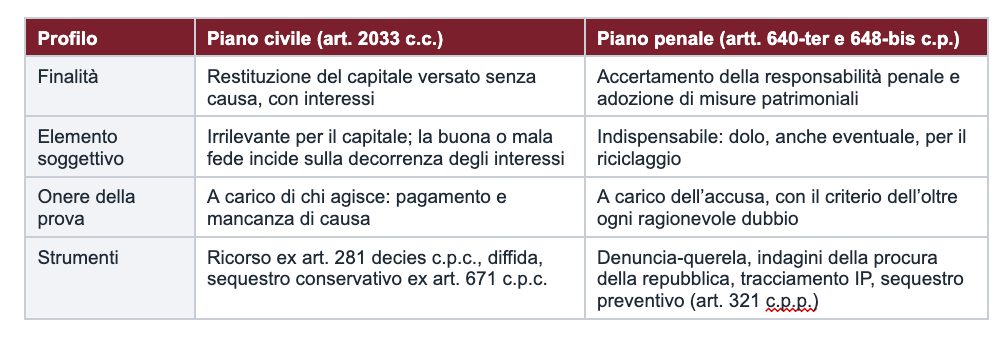
La persona offesa che si limita alla denuncia-querela affida il recupero a un processo con scopi e tempi diversi. Chi agisce solo in sede civile rinuncia agli strumenti di indagine – tracciamento IP, acquisizione dei dati bancari, ricostruzione dei flussi – che la procura della repubblica può disporre e che consentono di risalire ai destinatari finali delle somme. La truffa online si combatte su entrambi i fronti, con un coordinamento che parte dal primo giorno.
Un profilo temporale spesso trascurato riguarda la querela: nelle ipotesi base, i reati di truffa e di frode informatica (artt. 640 e 640-ter c.p.) sono procedibili a querela della persona offesa, da proporre entro tre mesi dal giorno in cui si ha notizia del fatto (art. 124 c.p.). Un ritardo nella presentazione può compromettere la procedibilità, e con essa l’accesso alle misure patrimoniali che l’autorità giudiziaria può adottare.
La sentenza di primo grado non è ancora il recupero: cosa accade dopo la condanna
Con la sentenza che accoglie la ripetizione dell’indebito la resistente è stata condannata al pagamento di 20.000 euro oltre interessi legali dal deposito del ricorso al saldo e alle spese di lite, comprensive dei compensi per la fase di mediazione, oltre accessori di legge. La sentenza di primo grado è provvisoriamente esecutiva tra le parti (art. 282 c.p.c.) e costituisce titolo per l’esecuzione forzata, ma resta impugnabile nei modi ordinari.
Il passaggio dal titolo al denaro dipende da un fattore esterno al diritto: la consistenza del patrimonio del debitore e la possibilità di aggredirlo con gli strumenti dell’espropriazione, a partire dal pignoramento presso terzi. Un titolo esecutivo non equivale a liquidità, ed è una distinzione che chi promette risultati sicuri sceglie di non fare. Nelle situazioni in cui sussiste il rischio concreto di dispersione del patrimonio, può essere valutata una tutela cautelare, come il sequestro conservativo ex art. 671 c.p.c., subordinato alla prova del fumus boni iuris e del periculum in mora; in sede penale, il sequestro conservativo ex art. 316 c.p.p. presuppone la costituzione di parte civile.
Dopo la truffa arriva il «recupero garantito»: il rischio di una seconda frode
Chi ha subito una truffa online e valuta un’azione di ripetizione dell’indebito è anche il bersaglio ideale di una seconda truffa. Compaiono operatori che si presentano come studi legali, autorità o società di «recupero fondi», sostengono di aver individuato i conti dei truffatori e chiedono anticipi, commissioni di «sblocco», pagamenti in criptovalute o l’accesso remoto al computer della vittima. Nessun professionista serio può garantire il recupero di somme versate a terzi: l’esito dipende dalle prove, dalla posizione del beneficiario, dalla solvibilità del debitore e dalla rapidità delle iniziative. Prima di versare qualunque somma, verificare l’iscrizione all’albo del professionista e diffidare di chi promette risultati certi.
Cinque decisioni operative che questo caso rende non rinviabili
Conservare le prove in forma integra: contabili, estratti conto, messaggi e schermate, senza cancellare chat o profili.
Presentare tempestivamente denuncia-querela all’autorità giudiziaria, indicando gli IBAN dei beneficiari e le causali, e comunque entro il termine di legge.
Attivare subito la banca ordinante per la segnalazione e la richiesta di richiamo del bonifico, nella consapevolezza che l’esito non è garantito.
Costituire in mora il beneficiario non appena identificato, per anticipare la decorrenza degli interessi e cristallizzare la conoscenza dell’obbligo di restituzione.
Qualificare correttamente l’azione: ripetizione dell’indebito oggettivo in via principale, arricchimento senza causa in via subordinata, con valutazione della tutela cautelare.
Hai subito una truffa online? Compila il form in fondo alla pagina
Se hai eseguito bonifici verso conti di destinatari sconosciuti a seguito di una truffa online, la tempestività e la corretta qualificazione dell’azione incidono in modo concreto sulle possibilità di tutela. Compila il form che trovi in fondo a questa pagina: descrivi in sintesi l’accaduto e indica, se disponibili, importi e date dei bonifici. Il team di AvvocatoPenalistaH24 esaminerà la tua posizione e ti ricontatterà per illustrarti le strategie percorribili, dalla ripetizione dell’indebito alla tutela penale, senza promesse di risultato.
Avvertenza. Il presente articolo ha finalità esclusivamente informativa e non costituisce consulenza legale né promessa di risultato. La decisione richiamata è una sentenza di primo grado, resa su un caso specifico e soggetta ad impugnazione: gli esiti di altre controversie dipendono dalle prove, dai fatti concreti e dalle valutazioni dell’autorità giudiziaria, e non sono garantiti né prevedibili con certezza. I dati identificativi delle parti e di tutti i soggetti coinvolti sono stati omessi.
Hai bisogno di assistenza legale?
Raccontaci il tuo caso: valutazione gratuita e senza impegno.