Sempre più professionisti e imprenditori italiani si trasferiscono a Dubai ma continuano a controllare una società italiana. Una domanda ricorre ogni volta: se il marchio, il nome e il volto che fanno guadagnare la SRL sono miei, posso farmi pagare delle royalties? E la società può dedurle? La risposta è sì, ma solo se il rapporto è costruito bene. In questo articolo vediamo come funziona, quali sono le ritenute in Italia e quali errori evitare.
1. Perché le royalties sono interessantiSe la società italiana usa un marchio (o un nome, un dominio, un'immagine) di proprietà del socio, può pagargli un corrispettivo per la licenza. Dal punto di vista della SRL la royalty è un costo di esercizio, quindi riduce l'utile imponibile ai fini IRES e, in genere, anche IRAP. Dal punto di vista del socio è un reddito di fonte italiana, ma tassato in Italia con un'aliquota massima ridotta dalla convenzione contro le doppie imposizioni.
Il confronto con il dividendo è netto: l'utile distribuito è già stato tassato in capo alla società, mentre la royalty deducibile no.
2. Il confronto numerico: royalty o dividendo?Esempio semplificato su 100 di utile prima delle imposte, con il socio residente a Dubai. Le aliquote sono indicative (IRES 24% e IRAP circa 3,9%, per un carico societario di circa 28).
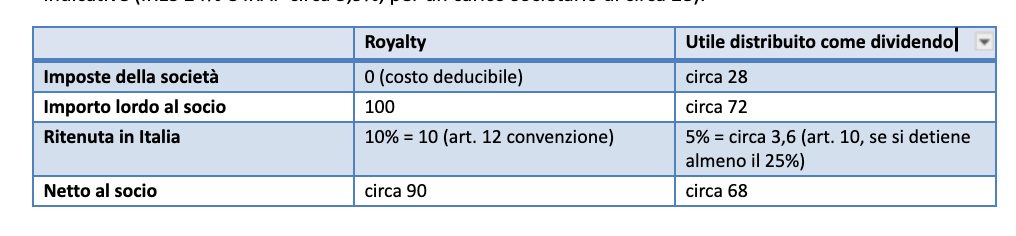
Anche con la ritenuta più favorevole sui dividendi, la royalty resta più conveniente, perché la differenza la fanno le imposte della società, non la ritenuta. Ma la royalty funziona solo se è davvero deducibile.
3. La convenzione Italia–Emirati Arabi UnitiLa convenzione contro le doppie imposizioni (Legge 309/1997) è lo strumento chiave:
Art. 12, par. 1: i canoni sono imponibili nello Stato di residenza del beneficiario, quindi gli Emirati, che per le persone fisiche non applicano un'imposta sul reddito.
Art. 12, par. 2: l'Italia può comunque applicare una ritenuta, ma non oltre il 10% dell'importo lordo, se il beneficiario effettivo è il residente emiratino. Senza convenzione, la ritenuta interna sui canoni corrisposti a non residenti è molto più alta.
Art. 12, par. 4: il 10% non si applica se il beneficiario ha in Italia una stabile organizzazione o una base fissa, e il diritto ceduto in licenza è effettivamente connesso ad essa. In quel caso il reddito si tassa in Italia come reddito d'impresa o di lavoro autonomo.
Il punto 4 è decisivo per chi fa il professionista: se il socio continua a esercitare in Italia con partita IVA personale, studio o struttura propria, la royalty rischia di non beneficiare dell'aliquota ridotta. Per questo conviene che l'attività professionale in Italia sia svolta esclusivamente tramite la società, e che il socio non abbia una base fissa a sua disposizione.
4. Chi è davvero residente a Dubai?Non basta aprire una società o una partita IVA a Dubai. L'Italia guarda alla sostanza, e lo fa con l'art. 2 TUIR (iscrizione all'anagrafe, domicilio o residenza in Italia per la maggior parte dell'anno) e con il criterio dell'art. 4 della convenzione per risolvere i conflitti di residenza.
Il certificato di residenza fiscale (Tax Residency Certificate) deve essere ottenuto ogni anno e conservato, perché è la prova che consente alla società italiana di applicare il 10% invece dell'aliquota piena.
La presenza in Italia deve restare limitata e documentabile. Un periodo di qualche mese all'anno non è di per sé un problema, ma se in Italia restano la famiglia, la casa e il centro degli affari, il Fisco può contestare la residenza.
Se l'amministrazione della società è esercitata di fatto dagli Emirati, è bene che i poteri del socio come amministratore siano esercitati da lì e che questo emerga dai documenti.
La società paga la royalty e trattiene il 10% (non il 5%, che è l'aliquota del dividendo), applicando la convenzione.
La ritenuta va versata con F24 entro il giorno 16 del mese successivo.
Servono la certificazione al percipiente e, per l'anno, la dichiarazione dei sostituti d'imposta.
Se si compensa il debito del socio con la società contro il credito per royalties, la ritenuta è comunque dovuta: la compensazione equivale a pagamento.
La parte più delicata non è l'aliquota ma la deducibilità. L'Agenzia delle Entrate esamina con attenzione i costi pagati a soggetti correlati residenti all'estero, soprattutto in giurisdizioni a bassa tassazione. Per difendere la deduzione servono:
Inerenza (art. 109 TUIR): il costo deve essere collegato all'attività della società. Se il marchio è davvero usato nell'attività, cioè nei siti, nei social, nella pubblicità, la condizione c'è.
Valore normale: la royalty deve essere pari al valore che sarebbe stato pattuito tra parti indipendenti (art. 110, c. 7, TUIR). Una percentuale sul fatturato è un metodo comune, ma va giustificata con benchmark e con una relazione di transfer pricing.
Operazione reale ed effettivo interesse economico: per i pagamenti verso soggetti residenti in regimi fiscali privilegiati la società deve poter dimostrare che l'operazione è reale e risponde a un interesse economico effettivo (art. 110, c. 10, TUIR). Nel caso di una persona fisica a Dubai, questa dimostrazione passa dal contratto, dall'uso concreto del marchio e dalla congruità del compenso.
Forma e data certa: il contratto deve essere in forma scritta e avere data certa (PEC o firma digitale con marca temporale). Un contratto firmato oggi che produce effetti su periodi passati, senza accordi scritti di allora, è più esposto a contestazioni. Per questo si usa una decorrenza prudente, spiegata con chiarezza nel contratto.
Conflitto di interessi: il socio unico o l'amministratore che stipula il contratto con la propria società si trova in conflitto di interessi (art. 1395 c.c.): conviene una decisione del socio che autorizzi l'operazione (artt. 2475-ter e 2479 c.c.).
Contenuto preciso: licenze di marchio, domini, social, immagine e voce vanno elencati nel contratto. Se il marchio è registrato, la licenza si annota presso EUIPO e UKIPO, e il titolare deve avere l'indirizzo aggiornato.
Nel caso di una società tra professionisti, c'è un ulteriore profilo: il marchio registrato per servizi di pubblicità e marketing (classe 35) deve essere usato per servizi coerenti. Una STA che offre servizi legali deve valutare se, nel tempo, serve una registrazione nella classe dei servizi legali (classe 45), per evitare rischi di decadenza per non uso.
8. Gli errori più frequentiFissare una royalty troppo alta rispetto a quella di mercato, o ancorarla al risultato per assorbire l'intero utile.
Pagare senza contratto o con un contratto firmato dopo anni di uso gratuito, senza spiegare la decorrenza.
Applicare un'aliquota diversa dal 10% senza i presupposti, oppure dimenticare il versamento della ritenuta.
Continuare a fatturare in Italia come professionista con la partita IVA personale, creando una base fissa che fa perdere la convenzione.
Non conservare il certificato di residenza fiscale dell'anno.
Non coordinare la contabilità della società con quanto previsto dal contratto: il costo va registrato nell'esercizio di competenza.
La royalty dal socio residente a Dubai alla SRL italiana è possibile e può essere fiscalmente efficiente: costo deducibile per la società, ritenuta massima del 10% in Italia, nessuna imposta personale negli Emirati.
Il vantaggio rispetto al dividendo è reale (circa 90 contro circa 68 su 100 di utile), ma solo se la royalty è congrua e documentata.
La convenzione protegge il socio solo se è davvero residente negli Emirati e non ha una base fissa in Italia collegata al marchio.
Contratto scritto, data certa, decisione del socio, benchmark di mercato e TRC annuale sono la base di una struttura difendibile.
Nota: questo articolo ha finalità divulgativa e non sostituisce una consulenza personalizzata. Le aliquote e le norme citate possono cambiare e ogni struttura va verificata caso per caso, anche con il commercialista della società.
Hai bisogno di assistenza legale?
Raccontaci il tuo caso: valutazione gratuita e senza impegno.