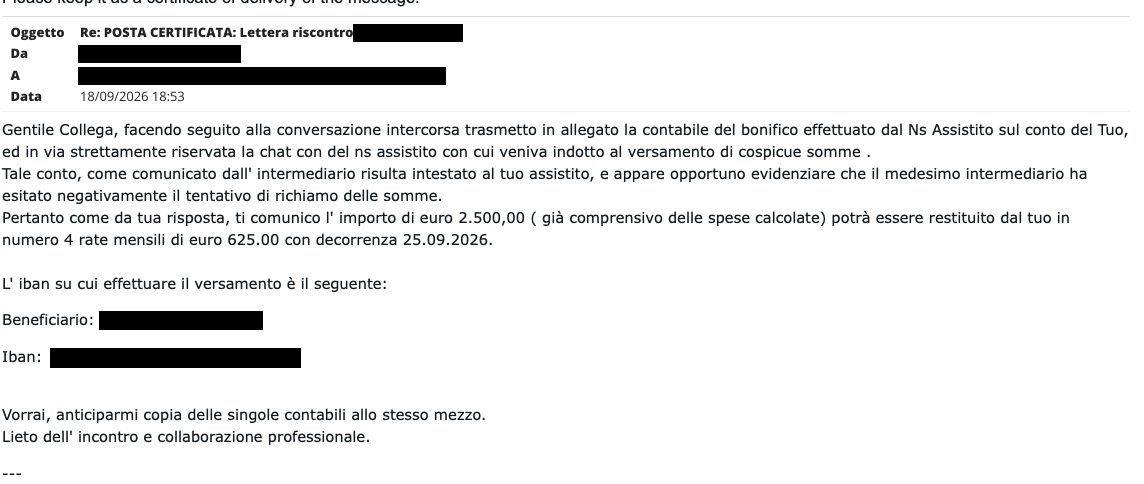
La truffa Postepay non si consuma quando la vittima si accorge dell'inganno, ma nell'istante in cui l'accredito rende le somme irrecuperabili per via bancaria: da quel momento il denaro dipende dalla volontà di chi lo ha incassato o dalla pressione giuridica che gli si sa opporre. Nel caso di truffa Postepay che ha originato questa analisi, un nostro assistito, indotto tramite conversazione online a disporre un bonifico di importo inferiore a tremila euro, si è visto comunicare dall'intermediario l'esito negativo del richiamo. Nella truffa Postepay il recupero si è spostato sul terreno penale e negoziale: la qualificazione del fatto, l'individuazione dell'intestatario del rapporto, un confronto tra difensori. La controversia con l'intestatario si è definita con un accordo di restituzione rateale; una parte delle somme è già rientrata e l'attività prosegue per il residuo.
Truffa Postepay e bonifico già accreditato: perché il richiamo fallisce e dove si sposta il recupero
Il richiamo (recall) di un bonifico già accreditato non è un diritto del pagatore, ma una richiesta che l'intermediario rivolge all'intermediario del beneficiario e che quest'ultimo può evadere solo con il consenso dell'intestatario del rapporto. La disciplina dei servizi di pagamento (d.lgs. 27 gennaio 2010, n. 11) è coerente con questo assetto: decorsi i termini per la revoca, l'ordine può essere revocato soltanto se concordato tra l'utente e i prestatori coinvolti, e l'art. 24 stabilisce che l'ordine eseguito conformemente all'identificativo unico, cioè l'IBAN, si ritiene correttamente eseguito rispetto al beneficiario indicato. La Corte di giustizia dell'Unione europea (21 marzo 2019, causa C-245/18) ha chiarito che tale limitazione di responsabilità opera sia per il prestatore del pagatore sia per quello del beneficiario, anche quando il nominativo non corrisponde all'IBAN.
Ne discende una conclusione che la narrazione commerciale sulle frodi bancarie tende a occultare: nella truffa Postepay realizzata con un bonifico autorizzato dalla vittima, indotta in errore da un terzo, non esiste una responsabilità di default dell'intermediario. Resta un dovere di adoperarsi per il recupero, che è obbligo di mezzi e non di risultato. Il regime di rimborso è altro, ed è quello delle operazioni non autorizzate. Confondere i due piani significa impostare la strategia sul soggetto sbagliato.
L'esito negativo del richiamo nella truffa Postepay, tuttavia, non è un dato neutro. Documenta l'identità dell'intestatario del rapporto, comunicata dall'intermediario, e l'assenza di restituzione spontanea: due elementi che sorreggono la successiva querela e che, in sede di trattativa, spostano l'onere argomentativo sulla controparte.
Verifica del beneficiario e truffa Postepay: il controllo IBAN–nome non intercetta il prestanome
Dal 9 ottobre 2025 il Regolamento (UE) 2024/886 impone ai prestatori di servizi di pagamento la verifica del beneficiario (Verification of Payee): prima dell'esecuzione del bonifico il sistema confronta il nome indicato dal pagatore con l'IBAN e restituisce un esito di corrispondenza, corrispondenza parziale, mancata corrispondenza o verifica non disponibile. La decisione di procedere resta in capo all'utente. È un presidio utile contro l'errore di digitazione e contro il bonifico dirottato su un IBAN estraneo al presunto creditore.
Il controllo è, per contro, strutturalmente cieco rispetto al fenomeno della truffa Postepay che interessa qui: il conto di appoggio intestato a un soggetto reale che lo mette a disposizione. In questa ipotesi la verifica restituisce una corrispondenza perfetta, perché IBAN e nominativo coincidono davvero. Il controllo accerta la coerenza anagrafica, non la legittimità della causa dell'accredito. Sul piano pratico, il rischio è che l'esito positivo rafforzi nella vittima la convinzione di operare in sicurezza; sul piano giuridico, che si consolidi nelle difese degli intermediari l'argomento per cui l'utente, ricevuta la conferma, ha proceduto con piena consapevolezza. Prima dell'entrata in vigore del regolamento nemmeno questo filtro esisteva: l'operazione veniva eseguita sulla sola base dell'IBAN, e la truffa Postepay prosperava proprio in quell'intervallo di cecità sistemica.
Art. 640 c.p. e aggravante del n. 2-ter: querela, confisca e il nodo dell'«ostacolo all'identificazione»
Il fatto, per come descritto, integra la truffa Postepay di cui all'art. 640 del codice penale: induzione in errore di una persona mediante artifici e raggiri attuati a distanza, atto di disposizione patrimoniale, correlativo profitto con altrui danno. Qualificarlo come «reato informatico» ai sensi dell'art. 640-ter c.p. è un errore ricorrente nelle denunce: la frode informatica presuppone l'alterazione del funzionamento di un sistema o l'intervento abusivo su dati, non la persuasione di un essere umano tramite chat. La distinzione incide sul trattamento sanzionatorio e sul regime di procedibilità.
La legge 28 giugno 2024, n. 90 (art. 16), in vigore dal 17 luglio 2024, ha introdotto nell'art. 640, secondo comma, il n. 2-ter: il fatto commesso a distanza attraverso strumenti informatici o telematici idonei a ostacolare la propria o altrui identificazione è punito con la reclusione da uno a cinque anni e con la multa da euro 309 a euro 1.549. Il legislatore ha però mantenuto la procedibilità a querela, escludendo espressamente il n. 2-ter dalle ipotesi che rendono il delitto perseguibile d'ufficio. La Corte di cassazione (Sez. II, n. 22257 del 9 maggio 2025) ha precisato che, per i fatti anteriori alla novella, il termine per proporre querela decorre dalla data di entrata in vigore della legge, in assenza di disposizioni transitorie. La stessa riforma ha inserito la fattispecie tra quelle assoggettate a confisca obbligatoria ai sensi dell'art. 240, secondo comma, n. 1-bis, c.p.
Il punto controverso, nella truffa Postepay aggravata, è la formula «idonei a ostacolare la propria o altrui identificazione», di contenuto non univoco: si discute se basti l'impiego del mezzo telematico o se occorra un'effettiva difficoltà di individuazione. Lo schema del conto di appoggio ribalta la prospettiva: è proprio l'interposizione di un intestatario terzo a ostacolare l'identificazione dell'autore materiale dell'inganno. L'aggravante trova qui il suo terreno elettivo, ma richiede che l'accusa ne alleghi gli elementi, a partire dai dati di traffico e dal tracciamento IP delle connessioni utilizzate, acquisibili dall'autorità giudiziaria con decreto motivato (art. 132 d.lgs. 196/2003).
Il termine di tre mesi non si sospende con la trattativa
La querela per truffa Postepay deve essere proposta entro tre mesi dalla notizia del fatto che costituisce reato (art. 124 c.p.). Il confronto tra difensori non sospende né proroga il termine. È l'errore tattico più frequente nella truffa Postepay: lasciare che la negoziazione consumi il tempo utile e ritrovarsi, al fallimento del dialogo, privi della condizione di procedibilità. Il presidio corretto è depositare la denuncia-querela alla procura della repubblica, o presso un organo di polizia giudiziaria, contestualmente all'apertura del confronto, riservando la remissione come contropartita da concedere solo a esecuzione avvenuta.
Luogo di consumazione e competenza territoriale nella truffa Postepay
Per la truffa Postepay con ricarica di carta di pagamento prepagata, l'orientamento di legittimità, ormai consolidato, colloca tempo e luogo di consumazione del delitto nel versamento effettuato dalla persona offesa, perché l'operazione, per la sua irrevocabilità, realizza contestualmente il conseguimento del profitto e la perdita definitiva del bene. Quando la carta è dotata di IBAN e il pagamento proviene da un conto, le difese hanno sostenuto la rilevanza del luogo dell'addebito, con argomenti che meritano attenzione nella scelta dell'ufficio cui indirizzare la querela. Un errore di competenza non pregiudica di norma l'utilizzabilità dell'atto, ma ritarda le indagini nel momento in cui la tempestività è tutto.
L'intestatario della Postepay risponde sempre? Indizio grave, onere di allegazione e limiti dell'art. 192 c.p.p.
La giurisprudenza di legittimità più recente, in tema di truffa Postepay, attribuisce alla titolarità della carta su cui confluisce il profitto un peso indiziario elevatissimo. Cass. pen. n. 41744/2025 ha annullato la sentenza assolutoria sul rilievo che l'intestazione della carta prepagata non è un dato neutro ma un grave indizio, poiché il rilascio presuppone l'identificazione dell'intestatario e l'uso è presidiato da un codice personale. Cass. pen. n. 18102/2025 ha confermato una condanna per concorso in truffa continuata affermando che, in assenza di elementi contrari, è logico ritenere responsabile chi risulta titolare della carta, salvo che prospetti una spiegazione alternativa credibile, come il furto o lo smarrimento accompagnato da denuncia.
Il passaggio critico è il «salvo prova contraria». Letta come inversione dell'onere probatorio, la formula collide con la presunzione di non colpevolezza (art. 27, secondo comma, Cost.) e con la regola di giudizio dell'art. 530, secondo comma, c.p.p. Letta correttamente, esprime un onere di allegazione: l'imputato che non fornisce alcuna spiegazione alternativa plausibile consente al giudice di valorizzare l'indizio, che resta comunque soggetto al canone dell'art. 192, secondo comma, c.p.p., cioè gravità, precisione e concordanza. La titolarità è grave e precisa; la concordanza si costruisce con il resto: l'attivazione recente del rapporto, i prelievi o i giroconti ravvicinati, l'assenza di denunce di smarrimento, la sproporzione dell'importo rispetto al profilo economico dell'intestatario. Chi difende deve pretendere che il giudice indichi gli indizi concordanti; chi assiste la persona offesa deve fornirglieli.
Il rischio di riqualificazione in riciclaggio: art. 648-bis c.p. e dolo eventuale
La Seconda Sezione della Cassazione ha affermato che l'attivazione di una carta prepagata su cui sono accreditati i proventi di una truffa Postepay può integrare il delitto di riciclaggio nella forma consumata, anche in assenza di prelievo o di successiva movimentazione, quando il denaro risulta bloccato in via cautelativa: la messa a disposizione dello strumento è condotta idonea a ostacolare l'accertamento della provenienza. Quanto all'elemento soggettivo, sono stati valorizzati, in una valutazione unitaria, l'importo elevato privo di giustificazione, lo stato di non abbienza dell'intestatario, l'attivazione della carta poco prima dell'accredito e l'assenza di altri movimenti, indici da cui desumere il dolo, configurabile anche nella forma eventuale.
La conseguenza è un paradosso tattico. Il riciclaggio, punito con la reclusione da quattro a dodici anni e con la multa da euro 5.000 a euro 25.000, è procedibile d'ufficio: la restituzione delle somme non estingue il reato né è assorbita da una remissione di querela, e può operare soltanto come attenuante del danno riparato prima del giudizio (art. 62, n. 6, c.p.). Chi assiste l'intestatario e accetta con leggerezza un piano di restituzione deve misurare quale qualificazione la procura della repubblica potrebbe privilegiare. Chi assiste la persona offesa deve conoscere questa leva, ma anche il suo limite: la pretesa va contenuta nel danno, senza trasformare la prospettazione di un reato più grave in strumento di pressione indebita.
La difesa della «totale estraneità» nella truffa Postepay: argomento di merito, non causa di non punibilità
Nella corrispondenza difensiva che precede questi accordi ricorre uno schema ormai standardizzato: contestazione di ogni coinvolgimento, richiamo ai presupposti della truffa (artifizi, raggiri, induzione in errore, ingiusto profitto), affermazione che la sola intestazione del rapporto non basta a fondare la responsabilità, scoperta dei fatti solo con la comunicazione ricevuta, scarsa attenzione ai saldi e, in chiusura, disponibilità alla restituzione «senza riconoscimento di responsabilità». Ciascuno di questi passaggi è giuridicamente legittimo; il loro insieme è argomentativamente fragile.
Nella truffa Postepay la tesi dell'estraneità è una tesi di merito sull'elemento soggettivo e non neutralizza l'obbligazione restitutoria. Chi ha ricevuto una somma senza giusta causa è tenuto a restituirla ai sensi dell'art. 2033 c.c. a prescindere da ogni profilo di colpa e, se in mala fede, anche con frutti e interessi dal giorno del pagamento. Dal momento in cui l'intestatario è reso edotto dell'origine delle somme, inoltre, la prosecuzione della loro ritenzione o movimentazione assume un diverso rilievo sul piano dell'elemento soggettivo delle eventuali condotte successive. La disponibilità a restituire senza ammissioni è razionale; ma è anche l'indice di una valutazione del rischio che il difensore, nella trattativa, può e deve utilizzare.
Piano di restituzione rateale nella truffa Postepay: la sequenza tra pagamento, remissione di querela e art. 162-ter c.p.
Il caso di truffa Postepay si è chiuso con un accordo di restituzione in quattro rate mensili, con importo comprensivo delle spese documentate e con l'impegno di trasmettere le singole contabili. La struttura è corretta nel principio e perfettibile nei dettagli, che sono quelli che determinano il rischio dell'assistito:
clausola di decadenza dal beneficio del termine in caso di inadempimento anche di una sola rata, con immediata esigibilità del residuo;
prova di ogni pagamento tramite contabile, con identificazione del conto di provenienza, perché la restituzione non diventi a sua volta una movimentazione opaca;
remissione di querela (artt. 152 ss. c.p.) subordinata nei fatti all'integrale adempimento: ha effetto estintivo definitivo e, a norma dell'art. 155 c.p., non produce effetto se è ricusata dal querelato; concederla alla prima rata significa perdere l'unica leva di garanzia;
previsione espressa che il pagamento non integra rinuncia ad altre azioni per l'eventuale danno ulteriore.
Sul versante opposto, l'art. 162-ter c.p. consente al giudice di dichiarare estinto il reato perseguibile a querela soggetta a remissione quando l'imputato ha riparato interamente il danno, mediante restituzioni o risarcimento, entro la dichiarazione di apertura del dibattimento di primo grado; se dimostra di non aver potuto adempiere per fatto a lui non addebitabile, può chiedere un ulteriore termine non superiore a sei mesi, anche per il pagamento rateale, con sospensione del processo. La norma viene talvolta descritta come una causa estintiva «a pagamento»: è inesatto, perché richiede riparazione integrale e un vaglio giudiziale, sentite le parti e la persona offesa. Nella truffa Postepay un piano stragiudiziale rigorosamente documentato è per l'intestatario la prova migliore dell'avvenuta riparazione; per la persona offesa, la garanzia che il danno non resti sul tavolo mentre il reato si estingue.
Minaccia di querela e recupero del credito da reato: il confine con l'estorsione e con l'esercizio arbitrario delle proprie ragioni
L'approccio stragiudiziale a una truffa Postepay, con diffida fondata sulla qualificazione penale del fatto, è legittimo e spesso più efficiente del processo. Non è però privo di soglie. Il male prospettato, la presentazione di una querela, è in sé esercizio di un diritto; l'ingiustizia, rilevante ai fini degli artt. 629 e 393 c.p., si coglie nello scopo e non nel mezzo. Finché la pretesa si limita al danno effettivamente patito, alle spese documentate e agli accessori dovuti, la prospettazione della tutela penale resta condotta lecita; quando la remissione diventa il prezzo di somme eccedenti il dovuto, l'equilibrio si rompe. Ogni importo richiesto deve essere riconducibile, voce per voce, a capitale, spese e interessi.
Vi è poi il profilo deontologico della truffa Postepay. Il difensore della controparte può legittimamente pretendere che ogni comunicazione transiti dal suo studio, e l'avvocato avversario non può contattare direttamente la parte assistita da altro collega (art. 41 del codice deontologico forense). La corrispondenza qualificata come riservata, e quella contenente proposte transattive e relative risposte, non può essere prodotta in giudizio né consegnata al cliente o alla parte assistita (art. 48 CDF). Per questo, in un articolo come questo, il contenuto dello scambio tra difensori non viene riportato: il valore divulgativo del caso risiede nella struttura, non nelle clausole.
Sequestro conservativo, ripetizione dell'indebito e urgenza: le ore decisive di una truffa Postepay
Nella truffa Postepay il tempo è la variabile che l'assistenza legale ordinaria sottovaluta. La querela è esposta al termine trimestrale, ma il recupero effettivo si gioca nelle ore successive all'accredito, quando la carta può ancora essere oggetto di blocco cautelativo da parte dell'emittente, e prima che il denaro sia frazionato, prelevato o girato su altri rapporti. Gli strumenti, nella truffa Postepay, sono noti: segnalazione immediata all'intermediario con richiesta di richiamo; denuncia-querela con richiesta di accertamenti sui rapporti e di sequestro; in sede penale, il sequestro conservativo ex art. 316 c.p.p., che la parte civile può chiedere a garanzia delle obbligazioni civili derivanti da reato; in sede civile, il sequestro conservativo ex art. 671 c.p.c. e l'azione di ripetizione dell'indebito ex art. 2033 c.c., fondata sulla prova dell'accredito e dell'assenza di causa. Nessuno di questi strumenti è automatico: richiedono fumus boni iuris e periculum in mora, e quindi una ricostruzione documentale curata fin dal primo giorno.
Recovery room e finti recuperi: chi promette di recuperare i fondi dietro anticipo è un secondo truffatore
Alla truffa Postepay segue frequentemente la truffa secondaria: il sedicente «recupero fondi» che chiede una commissione anticipata, uno «sblocco» o l'acquisto di un servizio per riavere il denaro. Nessun professionista serio garantisce l'esito del recupero di una truffa Postepay, perché l'esito dipende da variabili che non controlla: tempestività della segnalazione, individuazione dell'intestatario, solvibilità, prova disponibile. Prima di conferire mandato è doveroso verificare l'iscrizione all'albo presso il consiglio dell'ordine di appartenenza, diffidare di chi garantisce risultati o pretende pagamenti con strumenti non tracciabili e conservare ogni comunicazione. La richiesta di un anticipo da parte di un «recupero» che si presenta spontaneamente è un campanello d'allarme di una possibile ulteriore truffa.
Nota sui risultati e sull'uso di questo caso
Il caso di truffa Postepay è descritto in forma anonimizzata e semplificata a fini informativi. Ogni vicenda ha una storia propria: l'esito dipende dalle prove disponibili, dalla tempestività, dall'identificabilità e dalla solvibilità dell'intestatario e dalla condotta delle parti. I risultati non sono garantiti e possono variare da caso a caso; quanto descritto non costituisce una promessa di recupero né una valutazione di casi specifici. Il presente articolo ha natura informativa e non sostituisce una consulenza legale individuale.
Hai subito una truffa Postepay? Fai valutare il tuo caso
Se hai disposto un bonifico o una ricarica verso una Postepay o un IBAN riconducibile a un terzo e sospetti una truffa Postepay, il tempo per la querela e per i blocchi cautelari è limitato. Compila il form che trovi in fondo a questa pagina: indica in modo sintetico l'importo, il canale attraverso cui sei stato contattato (chat, social, annuncio, telefonata) e la data del pagamento. Conserva la contabile del bonifico e le conversazioni, senza cancellarle. Ti ricontatteremo per valutare insieme la tua posizione e le iniziative percorribili. L'assistenza è disponibile H24.
Hai bisogno di assistenza legale?
Raccontaci il tuo caso: valutazione gratuita e senza impegno.